Etiqueta: aprender

  • ¿Qué es un ETF?

    ¿Cómo funciona un ETF?

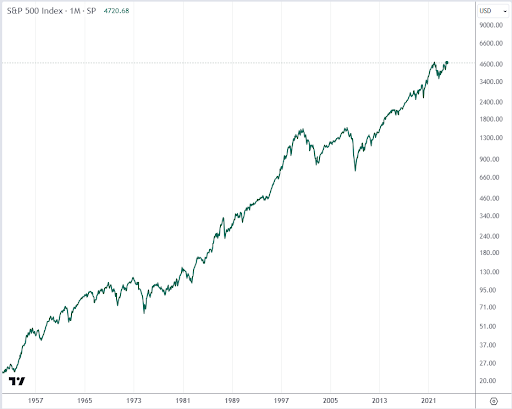
    Piensa en un ETF como si fuera una cesta de la compra ya preparada. En lugar de ir buscando y comprando acciones sueltas de Apple, Microsoft o Amazon, adquieres directamente un producto que ya las agrupa. Si eliges un ETF del S&P 500, por ejemplo, estás invirtiendo de una sola vez en las 500 principales empresas de Estados Unidos.

    El riesgo y la rentabilidad

    La mecánica es muy simple: si a la mayoría de las empresas de la cesta les va bien, tu dinero crece. Si el mercado cae, tu inversión también lo hará. Es decir, repartes la inversión para amortiguar los golpes, pero el riesgo de perder dinero siempre sigue ahí. Y aunque lo típico es replicar un índice global, también existen ETFs centrados en sectores muy concretos o en otro tipo de activos.

    Ventajas principales

    • Diversificación rápida: Repartes el riesgo entre muchas empresas sin necesidad de ir comprando una a una ni tener un gran capital.
    • Comisiones mínimas: Como la mayoría se limitan a copiar el comportamiento de un índice de forma automática, los costes de gestión son bajísimos.
    • Operativa muy ágil: Funcionan igual que las acciones de toda la vida; puedes comprarlos y venderlos en tiempo real con el mercado abierto.
    • Transparencia total: Tienes acceso constante a la composición de esa cesta, por lo que siempre sabes dónde está invertido cada céntimo.

    ¿Es totalmente seguro invertir en un ETF?

    Seguro al cien por cien no hay nada. Nada. Si la bolsa se la pega, tu dinero va a caer también. La ventaja de esto es que, como compras un poco de todo a la vez, el golpe duele bastante menos que si apuestas todo a una sola empresa y se hunde. Pero el riesgo de perder dinero sigue ahí. Siempre. Por eso antes de poner un euro, tienes que mirar muy bien qué estás comprando. Tienes que mirar qué comisiones te cobran. Y sobre todo, pensar bien si vas a necesitar ese dinero mañana o en diez años.

    En pocas palabras

    Es la vía más fácil para meterse en bolsa. Así no te vuelves loco comprando acciones sueltas por tu cuenta. Pero tienes que entender cómo funciona el tema antes de hacer nada con tus ahorros.
  • Ventajas de los ETF

    Invertir en bolsa no significa tener que comprar acciones de muchas empresas por separado. Los ETF permiten hacerlo de una forma más sencilla: con una sola compra, puedes invertir en decenas o incluso miles de activos, dependiendo del fondo que elijas.

    Pero la diversificación no es su único atractivo. Sus comisiones, la facilidad para comprarlos y la variedad de mercados a los que dan acceso también explican por qué se han vuelto tan populares entre los inversores.

    1. Invertir en muchas empresas a la vez

    Imagina que quieres invertir en empresas como Apple, Microsoft o Amazon, pero también te interesa tener exposición a otras compañías. Comprar cada acción por separado llevaría tiempo y dinero.

    Un ETF que replique el S&P 500, por ejemplo, te permite invertir en las grandes empresas que forman parte de ese índice a través de un solo producto. Así, tu inversión no depende únicamente de cómo le vaya a una compañía concreta.

    Eso sí, diversificar no significa que estés libre de pérdidas. Si cae el mercado en el que invierte el ETF, el valor de tu inversión también puede bajar.

    2. Comisiones que pueden marcar la diferencia

    Los costes son uno de los aspectos que merece la pena mirar antes de invertir. Muchos ETF indexados tienen comisiones de gestión bajas porque se limitan a seguir un índice, en lugar de intentar elegir constantemente las inversiones que mejor se comportarán.

    Puede que pagar unas décimas más al año no parezca importante, pero esa diferencia se va acumulando con el tiempo. Por eso, comparar las comisiones puede ayudarte a conservar una mayor parte de la rentabilidad obtenida.

    También conviene comprobar si tu plataforma cobra por comprar o vender y qué diferencia existe entre el precio de compra y el de venta.

    3. Puedes comprarlos y venderlos en bolsa

    Los ETF cotizan en bolsa, igual que las acciones. Esto permite consultar su precio y operar durante el horario de negociación, sin tener que esperar al cálculo del valor liquidativo que utilizan muchos fondos tradicionales.

    Ahora bien, poder venderlos en cualquier momento no significa que siempre vayas a conseguir el precio que esperas. El valor cambia durante la sesión y algunos ETF tienen menos operaciones que otros, algo que puede influir en el precio de compraventa.

    4. Hay ETF para distintos mercados y sectores

    No todos los ETF invierten en lo mismo. Algunos siguen índices mundiales, otros se centran en Estados Unidos o Europa y los hay especializados en tecnología, energías renovables, mercados emergentes o bonos.

    Esta variedad permite construir una cartera según tus objetivos. Por ejemplo, puedes combinar un ETF de acciones globales con otro de renta fija para repartir la inversión entre distintos tipos de activos.

    La elección importa: concentrarse en un solo sector puede ofrecer oportunidades, pero también implica asumir riesgos mayores que invertir en un conjunto amplio de mercados.

    5. Es más fácil saber dónde inviertes

    Antes de comprar un ETF, puedes consultar qué activos contiene, qué índice sigue y cuánto cuesta mantenerlo. Esa información te permite entender mejor el producto y compararlo con otras alternativas.

    También puedes elegir entre ETF que reinvierten los dividendos y otros que los distribuyen entre sus inversores. La primera opción puede resultar práctica para quienes buscan acumular capital a largo plazo; la segunda permite recibir esos ingresos periódicamente.

    ¿Merece la pena invertir en ETF?

    Los ETF pueden ser una buena herramienta para invertir de forma diversificada sin complicarse comprando numerosos activos por separado. Sus costes, su flexibilidad y la variedad de opciones disponibles son ventajas importantes.

    Aun así, no todos son iguales ni todos encajan con cualquier inversor. Antes de elegir uno, revisa en qué invierte, cuánto cobra y qué riesgos asumes. Que un ETF sea fácil de comprar no significa que sea una inversión segura.

    Este artículo tiene fines educativos y no constituye asesoramiento financiero.


  • ETF vs. Fondos Indexados tradicionales

    Mucha gente se lía bastante cuando tiene que elegir entre un ETF y un fondo indexado normal porque al final del día los dos hacen prácticamente lo mismo que es copiar a un mercado entero para que no tengas que estar tú eligiendo acciones sueltas una por una con el riesgo enorme que eso tiene. Hacen lo mismo. Compran todo el paquete de golpe. La diferencia de verdad está en cómo los compras y en cómo se pagan los impuestos después.

    El tema de comprar y vender

    Con un ETF tú operas exactamente igual que si estuvieras comprando acciones de la bolsa normal y corriente. Abres el móvil a las doce del mediodía y ves el precio cambiando en ese mismo momento exacto en la pantalla y si le das al botón de comprar lo compras a ese precio concreto. Ya está. Un fondo indexado tradicional funciona distinto porque tú mandas la orden de compra o de venta por la mañana y no tienes ni idea del precio real que vas a pagar hasta que cierra el mercado por la noche y el banco hace los cálculos de lo que vale todo junto. Cero control sobre el precio exacto del momento. Cero.

    La jugada de los impuestos

    Aquí está la diferencia enorme que hace que los fondos indexados ganen por goleada a los ETF para muchísima gente. Si tú tienes un ETF y quieres cambiar tu dinero a otro ETF distinto porque te has cansado o porque prefieres otra cosa de repente, tienes que vender el primero por fuerza. Al vender pagas impuestos a Hacienda por las ganancias que hayas tenido. Sí o sí. Con un fondo indexado tradicional puedes coger todo tu dinero y pasarlo directamente a otro fondo indexado diferente haciendo un traspaso y no pagas absolutamente nada de impuestos a Hacienda por hacer ese cambio. Nada de nada. El dinero pasa de uno a otro y sigue creciendo todo entero sin que Hacienda te quite un trozo por el camino.

    Comisiones por meter dinero

    Los bancos y los brókers te van a cobrar una comisión fija de compraventa casi siempre que compras o vendes un ETF porque repito que funciona como comprar acciones en bolsa. Si vas a meter cien eurillos cada mes, que el banco te cobre tres o cuatro euros de comisión cada vez que haces un ingreso te destroza la rentabilidad por completo porque te están quitando mucho porcentaje de golpe. Un desastre total. Los fondos indexados no suelen cobrar esa comisión extra por ir metiendo dinero nuevo cada mes, así que son mil veces mejores si tu idea es ir metiendo poco a poco parte de tu sueldo de forma automática sin que el banco te quite un pellizco por la cara cada vez que haces una transferencia.

    Al final si tienes pensado hacer aportaciones pequeñas todos los meses y quieres aprovechar la ventaja de poder saltar de un fondo a otro sin pasar por la caja de Hacienda en ese momento, el fondo indexado tradicional es lo que tiene mucho más sentido para tu bolsillo a largo plazo. El ETF déjalo solo para cuando quieras hacer operaciones de comprar y vender sabiendo el precio al segundo o si quieres invertir en sectores muy raros y específicos donde no existen fondos indexados normales.

  • ETFs de Acumulación vs. Distribución: ¿Cuál te conviene más?

    Vamos al grano directamente. Cuando tú metes dinero en un ETF que tiene dentro empresas que reparten beneficios a sus accionistas, llega un punto en que esos beneficios te los tienen que dar a ti de alguna manera porque tú eres el dueño de una parte de todo eso. Ese dinero se llama dividendo. Y aquí es donde los caminos se separan por completo. Se separan por completo.

    Los ETFs de distribución hacen exactamente lo que su nombre dice que hacen. Te distribuyen la pasta. Te ingresan el dinero en tu cuenta del banco cada tres meses o cada seis meses. La verdad es que hace muchísima ilusión ver que te entra dinero de golpe en la cuenta sin que hayas hecho absolutamente nada para ganártelo. Mola bastante. El problema gigante que tiene esto es que cada vez que el banco te hace ese ingreso en tu cuenta corriente, Hacienda pasa por ahí y se queda con un 19% o un 21% de ese dinero tuyo antes de que puedas tocarlo. Te quitan un buen pico. Eso es así. Entonces claro, si tu plan era coger ese mismo dinero de los dividendos y volver a invertirlo para hacer la bola de nieve más grande, pues ahora tienes bastante menos dinero para invertir porque Hacienda se ha llevado su trozo por el camino.

    Luego por el otro lado están los ETFs de acumulación. Para mí son los mejores con diferencia. Lo que hacen estos ETFs de acumulación es que cogen esos dividendos que pagan las empresas y en vez de ingresártelos a ti en tu cuenta del banco para que te los gastes, los cogen y compran más acciones del propio ETF automáticamente sin preguntarte absolutamente nada y sin que tú veas ese dinero pasar por tus manos en ningún momento de tu vida. Todo automático. Cero esfuerzo. ¿Y cuál es la gracia de hacer esto así? Pues que como ese dinero de los dividendos nunca llega a tocar tu cuenta del banco, Hacienda no se entera y no te cobra impuestos por ese dinero. No te cobran impuestos. Todo ese dinero íntegro se vuelve a reinvertir de golpe y hace que tus ahorros crezcan muchísimo más rápido con el paso de los años porque tienes el dinero trabajando al cien por cien sin pagar peajes inútiles.

    La decisión de cuál comprar depende totalmente de tu situación de vida ahora mismo. Depende de ti. Si tienes treinta o cuarenta años y estás ahorrando a muy largo plazo para el día de mañana, los de acumulación tienen todo el sentido del mundo para no regalarle dinero a Hacienda. No hay necesidad de regalarle dinero a Hacienda cada dos por tres. Acumulación siempre. Ahora bien, si ya tienes una edad o tienes muchísimo dinero ahorrado de toda tu vida y lo que buscas es que te vaya cayendo un sueldecito extra todos los meses para pagar las facturas del supermercado o para irte de viaje sin tener que estar vendiendo tus acciones, entonces los ETFs de distribución sí que son lo que necesitas. Piénsalo bien.

  • Diccionario del inversor: TER, Tracking Error, Spread y Liquidez

    Cuando empiezas a mirar dónde meter los ahorros te tiran a la cara un montón de siglas raras en inglés que no hay quien entienda de primeras. Parece que los bancos y los brókers lo hacen a propósito para que te rindas, cierres la página y dejes el dinero muerto de risa en la cuenta perdiendo valor con la inflación.

    Pero vamos a traducir estas cuatro palabrejas que te vas a cruzar mil veces a la hora de buscar un fondo indexado o un ETF. Cuatro cosas. Nada más.

    TER (Total Expense Ratio)

    El TER es básicamente lo que te cuesta la fiesta. Es la comisión total que te cobra el fondo por existir y por hacer su trabajo. Nada más. Si ves que un fondo tiene un TER del 0,20%, significa que cada año te van a quitar ese porcentaje exacto de todo el dinero que tengas metido ahí, ganes dinero ese año o lo pierdas, porque esa es la comisión fija que te cobran sí o sí. Te la descuentan ellos directamente del fondo sin que tú tengas que pagar nada aparte de tu bolsillo, así que muchas veces ni te enteras de que te la están cobrando. Busca siempre que el TER sea lo más bajo posible porque a la larga ese porcentaje tonto se nota muchísimo. Muchísimo.

    Tracking Error

    Imagínate que tú intentas calcar un dibujo poniendo un folio por encima de la hoja. El Tracking Error es la cantidad de veces que te sales de la raya al dibujar. Cuando tú compras un fondo indexado que copia al Ibex 35 o al S&P 500, tú quieres que tu fondo haga exactamente lo mismo que hace ese mercado, pero a veces el señor que gestiona el fondo tarda un rato en comprar las acciones o tiene gastos por el medio y al final el fondo no sube exactamente lo mismo que el índice de verdad. Esa pequeña diferencia que hay entre lo que hace el mercado real y lo que hace tu dinero es el Tracking Error. Cuanto más bajo sea el número, mejor lo están haciendo calcando al mercado. Si es muy alto, huye. Huye de ahí rápido.

    Spread (o la horquilla)

    A ver, esto del spread es la horquilla de precios de toda la maldita vida. Es la diferencia entre el precio al que alguien te quiere vender una cosa y el precio al que otro te la quiere comprar en ese mismo segundo exacto. Piensa en cuando vas al aeropuerto a cambiar euros por dólares para irte de viaje y ves en el cartel brillante que te compran el euro a un precio súper barato pero te lo venden a otro precio distinto muchísimo más caro. Pues en la bolsa pasa igual. Si hay mucha diferencia entre el precio de compra y el de venta en la pantalla, el spread es alto y eso significa que palmas dinero nada más darle al botón de entrar. Palmas pasta. Tienes que buscar activos que tengan un spread enano para que comprar y vender cueste prácticamente lo mismo.

    Liquidez

    Esto es súper simple. Súper simple. La liquidez es lo rápido que puedes vender algo y tener el dinero contante y sonante en tu cuenta del banco sin tener que rebajar el precio a la desesperada para que alguien te lo compre de una vez. Si tú tienes una casa heredada en el pueblo, la liquidez es nula porque tardas meses en venderla. Meses o años. En cambio, si tienes acciones de Apple la liquidez es brutal porque le das al botón de vender en el móvil y en una milésima de segundo alguien en la otra punta del mundo te las ha comprado. Tienes que invertir en cosas muy muy líquidas para no quedarte pillado si algún día necesitas tu dinero por una urgencia médica o del coche.

    En fin, que no te asusten. Al final todo se resume en buscar cosas que sean baratas (TER bajo), que copien bien lo que dicen que copian (Tracking Error bajo), que no te atraquen al comprarlas (spread enano) y que las puedas vender rápido si te hace falta la pasta (mucha liquidez). Ya está. No tiene más misterio.

    Y bueno, te cuento todo esto por encima para que nos entendamos hablando en plata, que yo no soy tu asesor financiero.

  • Réplica física vs. Réplica sintética en ETFs: Lo que debes saber

    A la hora de meter dinero en un ETF, casi todo el mundo se fija en las comisiones y se olvida por completo de mirar lo más básico de todo. De qué está hecho el fondo por dentro. Literalmente. Porque tú te crees que estás comprando acciones de empresas de verdad pero a veces no estás comprando absolutamente nada de eso. Nada de nada.

    Y ahí es donde entra la movida esta de la réplica física y la réplica sintética. Suena a chino, lo sé. Pero es súper fácil de entender si te quitas la corbata y lo piensas un segundo.

    La réplica física (lo que ves es lo que hay)

    Esta es la fácil. La normal y corriente. Si tú pones tu dinero en un ETF de réplica física que copia a las empresas más grandes de Europa, el tío que gestiona el fondo coge tu dinero y va al mercado a comprar acciones reales de esas empresas con tu pasta. Las compra de verdad. Las tiene ahí guardadas.

    Si el folleto dice que el fondo invierte en Inditex, en Iberdrola y en el Banco Santander, pues en la cuenta de ese fondo hay acciones reales de Inditex, de Iberdrola y del Santander. Tú sabes exactamente lo que hay dentro porque está ahí físicamente en la caja fuerte, por así decirlo. Sin intermediarios raros ni contratos extraños por el medio que te puedan liar. Lo que ves es lo que hay. Punto y final.

    La réplica sintética (el pacto con el banco)

    Aquí la cosa cambia muchísimo. Muchísimo.

    Imagínate que quieres invertir en un mercado súper lejano y dificilísimo de acceder donde comprar las acciones de verdad es carísimo o casi imposible por culpa de los impuestos o la regulación de ese país de turno. Pues el fondo en vez de volverse loco intentando comprar esas acciones reales una a una pagando un dineral en comisiones, hace un trato con un banco de inversión grandísimo. Un contrato a puerta cerrada que se llama Swap.

    El fondo le dice al banco: «Oye, yo te doy a ti una pequeña comisión y a cambio tú me pagas a mí exactamente la misma rentabilidad que saque ese mercado raro».

    ¿Qué pasa entonces? Pues pasa que dentro de tu ETF sintético a lo mejor no hay ni una sola acción del mercado en el que tú crees que estás invirtiendo. Cero. A lo mejor por dentro el fondo está lleno de bonos del estado aburridos o de acciones de empresas japonesas que no tienen nada que ver con lo que tú querías, y lo único que te da la rentabilidad que buscas es ese contrato privado firmado con el banco.

    ¿Con cuál te quedas entonces?

    A ver, los sintéticos son una pasada para invertir en materias primas o cosas rarísimas donde la réplica física costaría una fortuna inasumible. Te ahorran mucha pasta. Pero tienen un riesgo extra que los físicos no tienen ni de broma.

    ¿Qué pasa si el banco grandísimo con el que han firmado el contrato quiebra de repente y se va al pozo? Pues que te comes un buen marrón porque el contrato de repente no vale ni el papel en el que está escrito. Un follón gordo. Es verdad que es muy raro que pase hoy en día porque hay mil millones de medidas de seguridad y avales por todos lados para que no pierdas tu dinero si el banco revienta, pero oye, el riesgo está ahí. Existe. No nos engañemos.

    Por eso, para cosas normales y corrientes como invertir en Estados Unidos o en Europa, la réplica física de toda la vida es mil veces mejor y te deja dormir a pierna suelta sin pensar en si un banco quiebra o no quiebra. Física siempre para lo básico. Sintética solo para cosas raras. Así de claro.

    Y lo de siempre, esto es solo mi forma de ver las cosas para que nos entendamos hablando en plata. Que yo no soy asesor de nadie y con tu dinero haces lo que tú veas.

  • Bid-Ask Spread (Horquilla de precios)

    Vas a una casa de cambio en el aeropuerto. Quieres comprar dólares para tu viaje y te los venden a un precio. Pero si en ese mismo milisegundo te arrepientes de repente y quieres devolverlos para recuperar tus euros, la de la ventanilla te los compra muchísimo más baratos. En ese viaje de ida y vuelta de tres segundos acabas de palmar dinero. Magia pura.

    Pues en tu bróker pasa exactamente lo mismo. Es lo que los corbatas llaman el Bid-Ask Spread. La horquilla de toda la vida.

    Tú entras a la aplicación y ves que un ETF marca cien euros en la pantalla. Espejismo total. Ese es el precio medio. Si quieres comprarlo ya mismo, el mercado te pide ciento con diez. Y si quieres vender el que ya tienes guardado, te ofrecen noventa y nueve con noventa. Ese espacio que queda en el medio es el peaje que se queda el creador de mercado por hacerte el favor de darte liquidez al instante. Es su negocio redondo.

    El peligro de hacerse el raro

    Si tú compras el fondo más famoso y aburrido del mundo, el típico del S&P 500, no pasa absolutamente nada. Hay millones de personas comprando y vendiendo eso a cada segundo del día. Como hay tantísimo volumen y tantas tortas por operar, los intermediarios compiten a muerte entre ellos y te cobran una miseria absoluta. Un céntimo. Ni te enteras de que has pagado el peaje.

    Pero un día te levantas creativo. Decides meter tus ahorros en un ETF rarísimo de empresas de agua potable en el sudeste asiático porque has leído en internet que es el futuro.

    Eso no lo opera nadie. Hay cuatro gatos contados. El intermediario sabe perfectamente que si te vende esas participaciones raras hoy, le va a costar la vida encontrar a otro friki que se las quiera comprar mañana por la mañana. Asume muchísimo riesgo teniéndolas en el almacén. ¿Y qué hace para protegerse? Se cobra el riesgo por adelantado. Te mete un hachazo tremendo en la horquilla. A lo mejor te clava un dos por ciento de diferencia entre el precio de compra y el de venta. Un atraco a mano armada.

    Empiezas tu inversión perdiendo un dos por ciento desde el segundo uno solo por el capricho de ser original. Por eso a veces sale muchísimo más a cuenta comprar el fondo gigante que tiene todo el planeta en lugar de buscar la aguja en el pajar.