Etiqueta: tecnica

  • Estrategia Core-Satellite con ETFs

    A ver, seamos sinceros. Te lees un par de libros de inversión y todos te dicen exactamente lo mismo. Te dicen que compres un ETF mundial súper aburrido, que metas ahí tu dinero todos los meses sin pensar y que te vayas a dar un paseo. Y tienen razón. Tienen muchísima razón. Pero la realidad es que hacer eso es un tostón tremendo porque el ser humano es así y nos gusta el salseo. Necesitamos tocar botones. Queremos hacer cosas.

    Pues para eso precisamente se inventó la estrategia Core-Satellite. Para matar el gusanillo de apostar sin arruinarte por el camino.

    El núcleo (la comida de tus hijos)

    El Core. El centro de todo tu chiringuito financiero. Aquí es donde vas a meter la grandísima mayoría de tu pasta, tipo el 80% o así de todo lo que tengas ahorrado. Y esto tiene que ser lo más aburrido y predecible del universo. Nada de inventos. Cero. Un ETF global que compre literalmente empresas de todo el mundo y a dormir a pierna suelta todas las noches. Ese dinero no se toca jamás. No se mira. Está ahí haciendo la bola de nieve para que dentro de veinte años tengas un colchón de dinero gigante. Es la base. Si la base de tu casa es de cartón, se cae todo. Todo.

    Los satélites (el casino controlado)

    Y aquí viene la fiesta. Ese 15% o 20% que te sobra es tu presupuesto para jugar a ser inversor experto sin peligro de acabar viviendo debajo de un puente. Que de repente te ha dado fuerte por pensar que el uranio va a subir muchísimo porque lo has leído por ahí, pues coges un pellizquito de tu dinero y compras un ETF de uranio. Que crees que la India va a comerse el mundo mañana mismo, pues compras un ETF de la India. Que te gusta la robótica, pues le metes ahí.

    Son satélites. Pequeñas apuestas sueltas que giran alrededor de tu núcleo aburrido principal.

    ¿Cuál es la gracia de esto? Pues que si una de estas apuestas raras sale fatal y la bolsa de la India se va al mismísimo pozo, pues oye, te duele un poco el orgullo pero tu dinero de verdad sigue a salvo en el núcleo aburrido de antes. No pasa nada grave. Sigues vivo. Pero si por pura casualidad aciertas y ese sector raro pega un pelotazo enorme, pues le sacas un dinero muy rico a ese pellizco.

    Psicología pura y dura

    Al final la gente que sabe de esto usa esta estrategia por pura psicología. Literalmente por eso. Porque si te obligas a ti mismo a ser cien por cien aburrido todo el rato, un día te calientas la cabeza por aburrimiento puro, vendes todo de golpe y lo metes en la peor chorrada posible. Pasa muchísimo. Teniendo tus satélites para jugar y entretenerte comprando cosas raras, dejas el dinero importante tranquilo. Funciona así. Es un engaño mental para no liarla parda con tus ahorros de verdad.

    Y ya sabes lo de siempre, que yo te cuento todo esto como se lo contaría a un colega tomándome algo en un bar. Que cada uno hace con su cartera lo que le da la gana y esto no es ninguna recomendación para que vayas y metas tu dinero a ciegas.

  • Inversión por factores

    Mira, llega un momento en que comprar el mundo entero te aburre soberanamente. Comprar el índice global y echarte a dormir está genial, sí. Está genial. Pero de repente lees por ahí que puedes ganar un poquito más de dinero si filtras un poco la basura que hay en esos índices gigantes. Y de ahí sale el rollo este de la inversión por factores. De filtrar la basura.

    ¿Qué narices es un factor? Pues una característica concreta que comparten un montón de empresas y que, si miras los libros de historia de la bolsa, resulta que te da un empujón extra a largo plazo. Un plus. No compras de todo a lo loco. Compras solo lo que cumple unas reglas muy específicas.

    Hay cuatro o cinco de estos factores que son los que usa todo el mundo:

    Irte a las rebajas (Value)

    Esto es el factor Value. Consiste básicamente en buscar empresas que ahora mismo todo el mercado odia a muerte y que cotizan tiradas de precio. Tiradas de precio. Las compras porque crees que están más baratas de lo que deberían y te sientas a esperar pacientemente a que la gente se dé cuenta de que no eran tan malas como parecían.

    Subirse a la ola (Momentum)

    El Momentum. Esto es literalmente comprar lo que ya está subiendo a lo bestia. Así de simple. Si una acción lleva seis meses subiendo sin parar, tú vas y la compras esperando que la inercia dure un rato más. Es seguir a la manada. Seguir a la manada esperando salirte antes de que se estrellen todos juntos.

    Las empresas pijas (Quality)

    Factor calidad. Buscas negocios aburridísimos pero que ganan una barbaridad de dinero todos los años sin fallar absolutamente nunca. Cero deudas. Todo cuadra. Son empresas muy caras de comprar normalmente, claro, pero te quitan muchísimos dolores de cabeza por las noches. Muchísimos dolores de cabeza.

    Las enanas (Size)

    El factor tamaño de toda la vida. Las empresas pequeñas tienen muchísima más facilidad para doblar su tamaño que un mastodonte gigante que ya no sabe hacia dónde crecer. Tienen mucho margen para expandirse. Así que pillas un ETF que solo tenga empresas pequeñitas y a correr.

    Todo esto suena espectacular en la teoría. Espectacular. El problema gigantesco de invertir por factores es que a veces se tiran años y años enteros sin funcionar en absoluto. Años. Tú te compras un ETF de empresas Value porque están baratísimas y te puedes tirar siete años seguidos viendo cómo tus amigos ganan muchísimo dinero con la tecnología mientras tú te quedas estancado en el pozo. Y claro, te frustras. Y vendes en el peor momento. Por eso aguantar esta estrategia de los factores psicológicamente es un infierno para la mayoría. Un infierno.

  • Lump Sum vs. Dollar Cost Averaging (DCA)

    Imagínate que de repente te cae del cielo una herencia o que acabas de vender el coche de segunda mano y te juntas con diez mil euros en la cuenta del banco muertos de risa. La gran duda. La duda que tiene todo el mundo. ¿Meto los diez mil pavos de golpe en un fondo o voy metiendo cien eurillos al mes para no pillarme los dedos si la cosa sale mal?

    Pues de esto va la pelea eterna entre meterlo todo de golpe (Lump Sum) y meterlo a poquitos (DCA).

    Meterlo todo de golpe (Lump Sum)

    Todo para adentro el mismo día. Si miramos los números puros y duros y miramos los estudios históricos de la bolsa de los últimos cien años, meter el dinero de golpe gana casi siempre. Gana por goleada. Gana porque el mercado históricamente siempre acaba subiendo, así que cuanto antes tengas absolutamente todo tu dinero ahí dentro trabajando para ti generando intereses, mucho mejor. Matemáticas puras.

    Pero claro. La teoría es preciosa hasta que metes tus diez mil euros un martes y el miércoles hay una crisis mundial rarísima que hunde los mercados un treinta por ciento de golpe dejándote con una cara de tonto que no te la quitas en tres años enteros porque ves que te han evaporado tres mil euros de tus ahorros en una sola maldita tarde sin que puedas hacer absolutamente nada para evitarlo. Un dolor de estómago increíble. Es durísimo aguantar eso psicológicamente sin darle al botón de vender por el pánico. Durísimo.

    Meterlo a poquitos (DCA)

    Y por eso precisamente la gente normal hace DCA. El DCA es ir metiendo el dinero a poquitos. A poquitos. Metes cien o doscientos euros todos los puñeteros meses pase lo que pase en el mundo. Llueva o haga sol.

    ¿Que la bolsa sube? Pues compras un poco más caro ese mes pero te alegras porque lo que ya tenías de antes vale más dinero. ¿Que la bolsa se hunde y sale en el telediario que es el fin de la economía? Pues te alegras muchísimo más todavía porque estás comprando acciones tiradísimas de precio en plenas rebajas con tus cien euros de ese mes concreto.

    Te quitas la ansiedad de encima de un plumazo. Te quitas el agobio constante de pensar si estás comprando en el momento perfecto o en el peor momento del siglo. Duermes tranquilo.

    Entonces qué Los números de las hojas de Excel dicen que meterlo todo de golpe es mejor para tu bolsillo. La cabeza humana dice que poco a poco es mejor para tu salud mental. Si tienes hielo en las venas y te da igual ver tu cuenta en rojo sangre durante un par de años enteros sin asustarte, mételo todo de golpe hoy mismo. Todo de golpe. Pero si eres humano y vas a estar mirando la aplicación del bróker cada cinco minutos sufriendo por cada euro que baja, haz DCA y vive tranquilo de una vez. Vive tranquilo.

    Y ya te digo que todo esto te lo comento como una opinión personal de bar para que veas cómo funciona el tema. Que nadie tome esto como un consejo de inversión con su dinero.

  • Protección contra la inflación

    Mira. Tú dejas mil euros en tu cuenta corriente hoy mismo. Dentro de diez años entras a mirar la cuenta en el móvil y vas a seguir teniendo exactamente mil euros. Cien por cien seguro. El problema gigante es que con esos mil euros dentro de diez años no te compras ni la mitad de cosas que te compras hoy en el supermercado de tu barrio. Nada. Pierdes poder adquisitivo cada puñetero día que pasa porque los precios de todo suben y tu dinero sigue siendo exactamente el mismo trozo de papel. Pierdes dinero. Literalmente pierdes dinero por no hacer nada con él.

    Para frenar esta sangría constante la gente usa fondos cotizados o ETFs. Hay tres opciones muy concretas para intentar que la inflación de los precios no te coma vivo. Tres opciones.

    Los bonos raros del gobierno

    Normalmente tú le prestas dinero a un gobierno y te pagan un interés fijo y punto. Bueno, pues resulta que hay unos bonos especiales del estado que ajustan lo que te pagan dependiendo de lo que suba el coste de la vida real. Si la inflación se dispara muchísimo de golpe porque pasa algo en el mundo, estos bonos te pagan más cantidad de dinero de golpe para compensar esa subida brutal de los precios. Se llaman bonos ligados a la inflación. En vez de buscar y comprar estos bonos uno por uno tú solo, puedes comprar un ETF que esté lleno de ellos. Automático. Te cubres las espaldas bastante bien sin dolores de cabeza.

    El oro y las cosas que se tocan

    Cuando el dinero del banco pierde valor porque los políticos no paran de imprimir billetes nuevos sin sentido, la gente se asusta muchísimo. Se asusta y corre desesperada a comprar cosas reales que se puedan tocar con las manos. Cosas físicas de verdad. Oro. Plata. Barriles de petróleo. Si tú compras un ETF de materias primas estás metiendo tu dinero ahí mismo de rebote. Lo bueno del oro es que históricamente siempre ha aguantado el tipo perfectamente cuando la inflación se vuelve una locura. Aguanta el tipo siempre. Y lo mejor es que no tienes que comprar lingotes pesados y esconderlos debajo del colchón de tu cama. Compras el ETF en un segundo y te olvidas.

    Las empresas que te suben la factura a ti

    Piensa un segundo en esto. Si a una empresa gigante de alimentación le cuesta mucho más dinero fabricar un paquete de galletas por culpa de la inflación general, ¿qué hace esa empresa? Pues te sube el precio del paquete de galletas a ti en el súper. Te lo sube. Ellos no pierden casi nunca. Traspasan todo su problema al consumidor final directamente. Por eso tener un buen ETF de bolsa mundial lleno de empresas gigantes de toda la vida suele ser la mejor defensa que existe a largo plazo. Las empresas buenas y grandes siempre van a ganar dinero pase lo que pase con la inflación porque el sobrecoste lo acabamos pagando nosotros. Siempre.

    Dejar la pasta parada en el banco es un suicidio lento. Un suicidio. Tienes que moverlo.

    Que oye, te cuento todo esto como una charla cualquiera para que entiendas cómo se protege la gente normal de la calle. No te vayas a pensar que soy un asesor del banco ni que tienes que hacer exactamente lo que yo te diga con tus ahorros de toda la vida.

  • Inversión en dividendos crecientes (DGI)

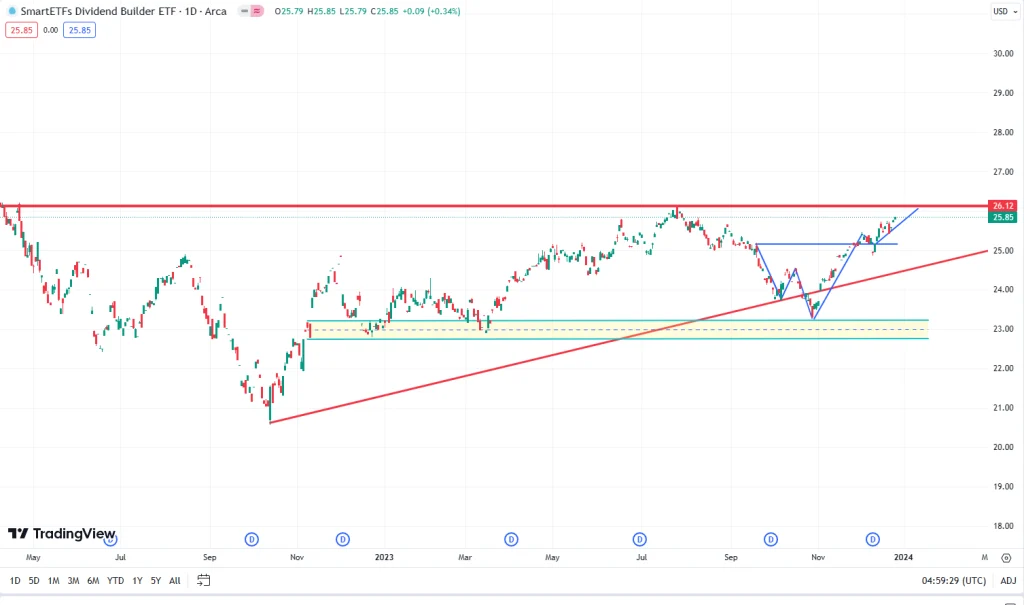
    Hay una cosa que a todo el mundo le vuelve loco de la bolsa y es ver cómo te ingresan dinero en la cuenta sin hacer absolutamente nada. Magia pura. Pero ojo. No todos los dividendos valen. Y aquí es donde entra el famoso DGI, que significa Dividend Growth Investing. O lo que es lo mismo hablando en cristiano: invertir en dividendos que no paran de crecer.

    La idea es súper simple. Súper simple.

    Tú no buscas empresas raras que te paguen un 10% de rentabilidad hoy porque están desesperadas y probablemente vayan a quebrar mañana por la mañana. Eso es una trampa de manual. Caza bobos. Lo que tú buscas son empresas aburridísimas. Aburridas a más no poder. Empresas que a lo mejor hoy te pagan un mísero 2% o 3%, pero que llevan veinticinco años seguidos subiendo ese pago. Veinticinco años. Llueva, nieve, haya una crisis financiera mundial o una pandemia. Les da exactamente igual porque venden cosas que la gente necesita sí o sí.

    Piensa en Coca-Cola. Piensa en Johnson & Johnson o en Procter & Gamble. Cosas que compras en el súper todos los malditos días de tu vida. Esta gente factura una locura y cada año, sin falta, deciden repartir un poquito más de dinero a sus accionistas.

    La bola de nieve

    Y aquí está la gracia de todo el sistema. La magia de verdad. Si tú cobras ese dinero y te lo gastas el fin de semana en cervezas, mal vamos. Muy mal. La estrategia DGI consiste en coger esos dividendos que te ingresan y volver a comprar más acciones de esa misma empresa. Entonces claro, al año siguiente la empresa te sube el dividendo y tú encima tienes más acciones que antes. Cobras más. Vuelves a comprar. Y cobras más.

    Es una bola de nieve gigante que baja por la montaña y se hace imparable con el paso de los años. Imparable. Llega un momento en que el dinero que pusiste al principio te está rentando un 10% o un 15% anual solo en dividendos porque llevas décadas acumulando subidas.

    El problemón de Hacienda

    Pero a ver. No todo es un camino de rosas. El problema gordo de esta estrategia tiene nombre y se llama Agencia Tributaria. Hacienda.

    Cada puñetera vez que una de estas empresas te paga tu dividendo, el estado pasa la mano por delante y te quita un 19% o un 21%. Te lo quitan antes de que lo puedas reinvertir. Y eso escuece muchísimo porque frena tu bola de nieve. Por eso hay tantísima gente peleándose en foros de internet, unos diciendo que el DGI es lo mejor del mundo para vivir de las rentas y otros diciendo que es un suicidio fiscal y que es mejor usar fondos que acumulen el dinero en secreto sin pagar impuestos.

    Al final, el DGI es para gente con muchísima paciencia. Muchísima. Si quieres pegar un pelotazo con tecnología y forrarte en dos meses, olvídate. Esto no es para ti. Pero si lo que quieres es dormir a pierna suelta sabiendo que, caiga lo que caiga la bolsa en la tele, a ti te van a ingresar tu dinero sagrado todos los meses… pues es una gozada.